La durata del patrimonio #finanzasemplice #limportanteècapire

Autore:
Pubblicato il 29 settembre 2026
Per una lettura per immagini clicca qui
Il patrimonio deve durare almeno quanto noi:
- Quanto è lungo il “lungo periodo?
Il rischio di invecchiare non esiste. È una certezza.
E, se ci pensiamo bene, anche una bella certezza.
Il rischio è un altro: vivere più a lungo di quanto abbiamo programmato per il nostro patrimonio.
Siamo abituati a considerare dieci o quindici anni come un periodo molto lungo quando parliamo di investimenti.
Ma siamo sicuri che lo sia davvero?
Oggi in Italia la speranza di vita ha raggiunto 81,7 anni per gli uomini e 85,7 per le donne. E chi è già arrivato a 65 anni ha mediamente davanti a sé ancora circa 20 anni se uomo e quasi 23 se donna. (fonte Istat)
MEDIA, attenzione.
Molte persone vivranno quindi ben oltre. Ed entro il 2030 gli italiani con almeno 65 anni saranno
circa 16 milioni, oltre il 27% della popolazione. Viviamo più a lungo.
E allora, inevitabilmente, anche il nostro patrimonio deve imparare a vivere più a lungo con noi.
Ma quanto valore diamo realmente al TEMPO?
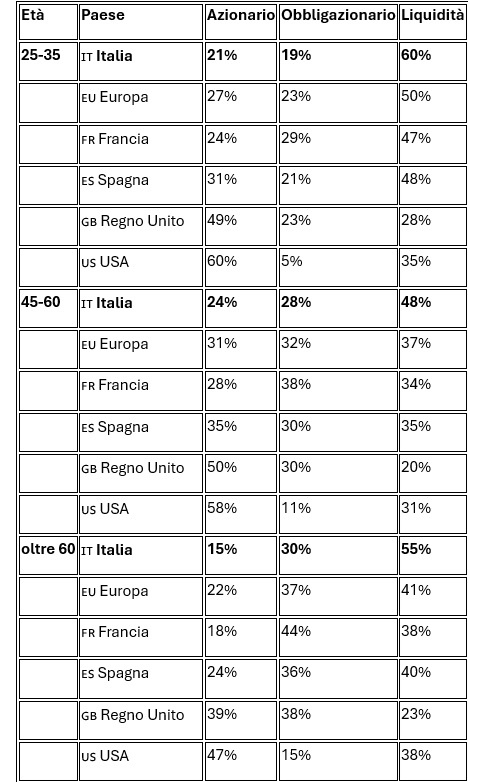
È interessante osservare come vengono mediamente distribuiti i patrimoni finanziari nelle diverse fasce di età.
Ho volutamente ridotto tutto a tre sole grandi categorie:
AZIONARIO – OBBLIGAZIONARIO – LIQUIDITÀ.
Niente strumenti, prodotti o tecnicismi. Solo la destinazione economica del patrimonio:
Non mi interessa stabilire chi abbia ragione.
E neppure sostenere che dovremmo investire come gli inglesi, gli americani, i francesi o gli spagnoli.
Il punto è un altro.
Guardate l’Italia. Tra 25 e 35 anni circa il 60% del patrimonio rimane liquido. Otre i 60 anni torniamo addirittura al 55%. È curioso. Perché proprio mentre la nostra vita si allunga, continuiamo spesso a comportarci finanziariamente come se il tempo davanti a noi si stesse accorciando molto più velocemente di quanto realmente accada.
A 60 anni abbiamo davvero poco tempo?
Questa, secondo me, è la domanda importante.
Un sessantenne potrebbe avere davanti a sé altri trenta anni.
Un sessantacinquenne mediamente più di venti. Un cinquantenne potrebbe amministrare ancora per quaranta anni un patrimonio che, in parte, potrebbe addirittura sopravvivergli.
Allora perché considerare automaticamente “lungo” un progetto di dieci o quindici anni?
Probabilmente perché commettiamo un errore molto semplice:
confondiamo l'età della persona con l'età del patrimonio.
Ma non sono la stessa cosa. Una parte del nostro patrimonio potrebbe servirci domani. Una parte tra cinque anni. Una parte tra quindici. Una parte potrebbe servire quando avremo 80 o 85 anni. E un'altra, probabilmente, servirà ai nostri figli o ai nostri nipoti.
Sono tempi completamente differenti.
Ed è proprio per questo che da anni parlo di quella famosa cassettiera:
dare ad ogni progetto il suo cassetto, il suo tempo e quindi il corretto rapporto tra rischio e rendimento.
La longevità cambia tutto
Vivere più a lungo è una conquista.
Ma finanziariamente significa dover finanziare più anni di vita.
Più anni di consumi. Più anni di inflazione. Probabilmente più anni di spese sanitarie e assistenziali.
E magari più anni durante i quali vorremo continuare ad essere un punto di riferimento per la nostra FAMIGLIA.
Perché alla fine è anche di questo che stiamo parlando. Avere costruito correttamente il proprio patrimonio significa poter vivere a lungo senza essere preoccupati continuamente del denaro.
Significa poterci prendere cura di noi stessi.
Significa rimanere liberi di scegliere, soprattutto nei momenti più delicati.
Significa cercare di non diventare economicamente un peso per le persone che amiamo.
E, se ne avremo la possibilità, significa continuare ad aiutare i nostri figli e i nostri nipoti proprio quando ne avranno bisogno.
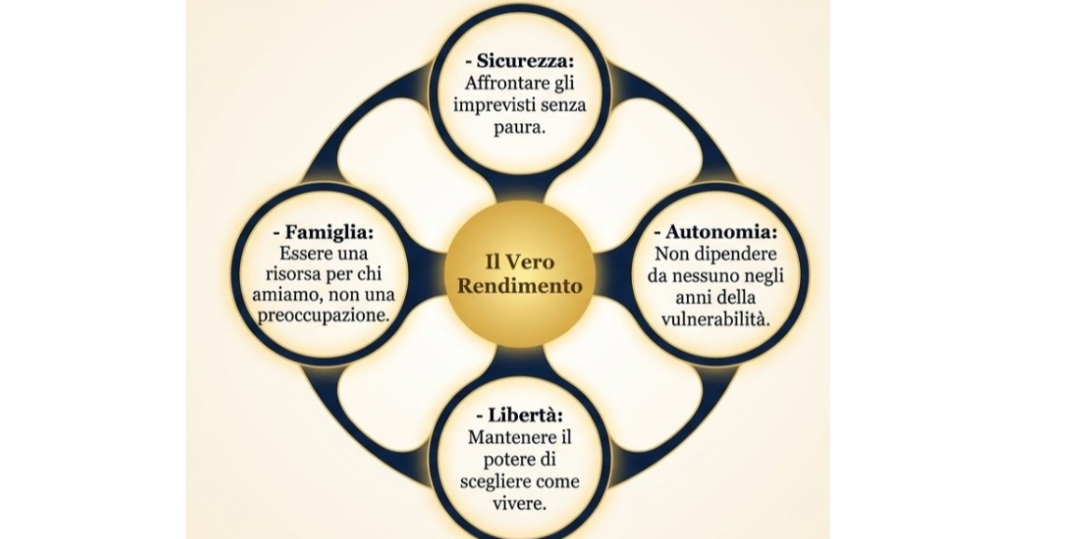
Sicurezza. Autonomia. Libertà. Famiglia.
Non sono concetti finanziari.
Eppure una buona pianificazione finanziaria serve esattamente a questo.
Anche troppa prudenza può diventare un rischio
La liquidità è indispensabile. Ci permette di affrontare le necessità immediate e gli imprevisti. Ma una cosa è conservare liquido ciò che servirà nei prossimi mesi o anni. Un'altra è trattare allo stesso modo risorse che potrebbero servire tra quindici o vent'anni.
Perché anche non vedere oscillare il proprio patrimonio ha un prezzo.
È un prezzo meno evidente.
Non compare in rosso sull'estratto conto.
Non ci spaventa improvvisamente.
Si chiama perdita di potere d'acquisto e lavora piano, anno dopo anno.
E quando il nostro orizzonte diventa di venti o trent'anni, il TEMPO può trasformarsi nel nostro migliore alleato oppure, se ignorato, in un problema.
Il rischio quindi non è soltanto perdere denaro investendo. È anche non far crescere abbastanza il patrimonio per tutto il tempo durante il quale ne avremo bisogno.
Il lungo periodo non dovrebbe spaventarci
Naturalmente questo non significa: più azionario per tutti. Sarebbe esattamente il contrario di una corretta pianificazione. Significa semplicemente smettere di attribuire lo stesso tempo a tutto il nostro patrimonio.
Prima dobbiamo capire:
COSA dovrà finanziare quel denaro.
QUANDO servirà.
PER CHI lo stiamo costruendo.
Solo dopo possiamo decidere COME investirlo.
Il patrimonio destinato alle necessità dei prossimi anni deve avere caratteristiche completamente differenti da quello destinato a sostenere il nostro tenore di vita tra vent'anni o da quello che un giorno probabilmente trasferiremo ai nostri figli.
Ed è qui che il TEMPO acquista davvero valore.
Non come previsione dei mercati. Non come tentativo di indovinare il momento migliore per entrare o uscire. Ma come parte integrante della nostra programmazione.
Chi ragiona per obiettivi e orizzonti temporali può affrontare con maggiore consapevolezza anche le inevitabili fasi difficili dei mercati, senza permettere alle emozioni del momento di modificare progetti costruiti per molti anni.
Invecchiare è una certezza.
Prepararsi è una scelta.
Forse allora dobbiamo cambiare domanda.
Non: “Dieci o quindici anni non saranno troppi per questo investimento?”
Ma: “Quanto tempo ho realmente davanti prima che questo denaro debba servirmi?”
Perché oggi una vita più lunga richiede necessariamente una pianificazione più lunga.
E perché il vero rischio della longevità non è vivere troppo.
È sopravvivere al proprio patrimonio.
Dare valore al TEMPO significa cercare di evitare proprio questo.
Significa costruire oggi le condizioni per poter vivere domani con serenità, autonomia e libertà, continuando il più a lungo possibile ad essere una risorsa per la propria famiglia e non una sua preoccupazione.
Il patrimonio deve accompagnare la nostra vita.
Possibilmente durare almeno quanto noi.
E, quando possibile, andare anche un po' oltre.
Con pianificazione.
Con consapevolezza.
E, come sempre, con METODO.
Diffondi questo contenuto
